오늘은 주식을 하면 안 볼 수 없는 3대장 중 하나인 PER에 대해 알아보자.
1. PER(주가수익비율)
PER의 공식은 시가총액÷순이익이다.
이렇게 표로만 보면 조금 어렵게 느껴질 수 있다.
PER을 쉽게 표현해보면 투자금이 본전을 찾는데 걸리는 시간이라고 이해하면 편하다.
정확한 정의는 회사가 지금처럼 돈을 벌 경우 내가 낸 주가만큼 본전을 뽑는 데 걸리는 시간이다.
이해가 어렵다고 한다면 좀 더 쉽게 표현해보겠다.
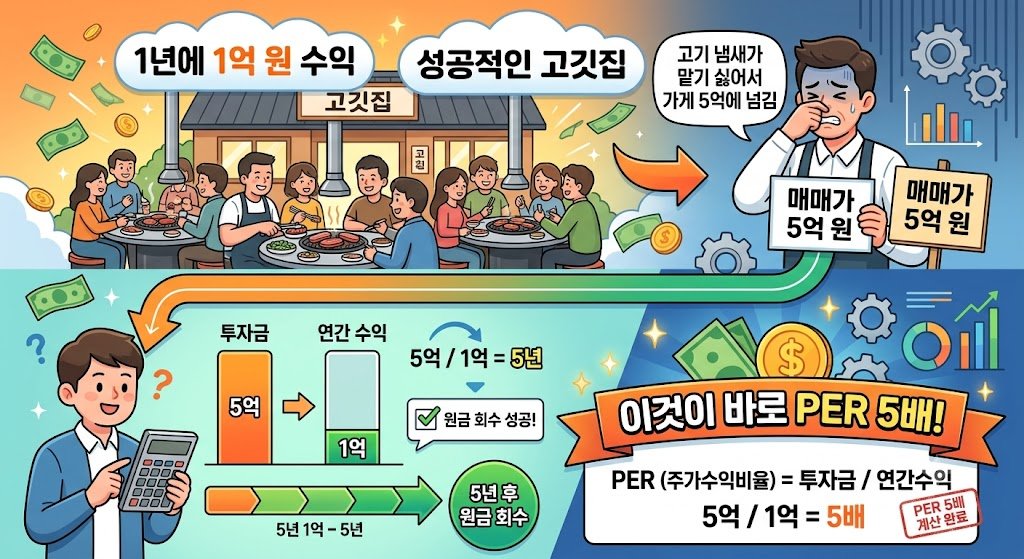
누군가 고깃집을 운영한다고 하자.
고깃집은 1년에 1억씩을 번다.
근데 사장이 고기 냄새가 맡기 싫다고 가게를 5억에 넘기겠단다.
그렇다면 1년에 1억을 버니 5년이 지나야 구매한 금액인 5억을 회수 할 수 있다. 이때 고깃집에 PER은 5배다.
여기서 사람들은 고민한다.
5년이라는 시간이 크다고 느낄 수 있기 때문이다.
또한 고깃집을 사서 5년 동안 잘 굴릴 수 있을까?
어느 날 갑자기 사람이 안 오면 어떻게 하지?
현실의 PER 5배는 이렇게 큰 고민을 하게 만든다.
그렇기에 대부분 권리금과 매매가를 회수 기간 2~4년으로 짧게 잡는다.
다만 주식시장은 다르다.
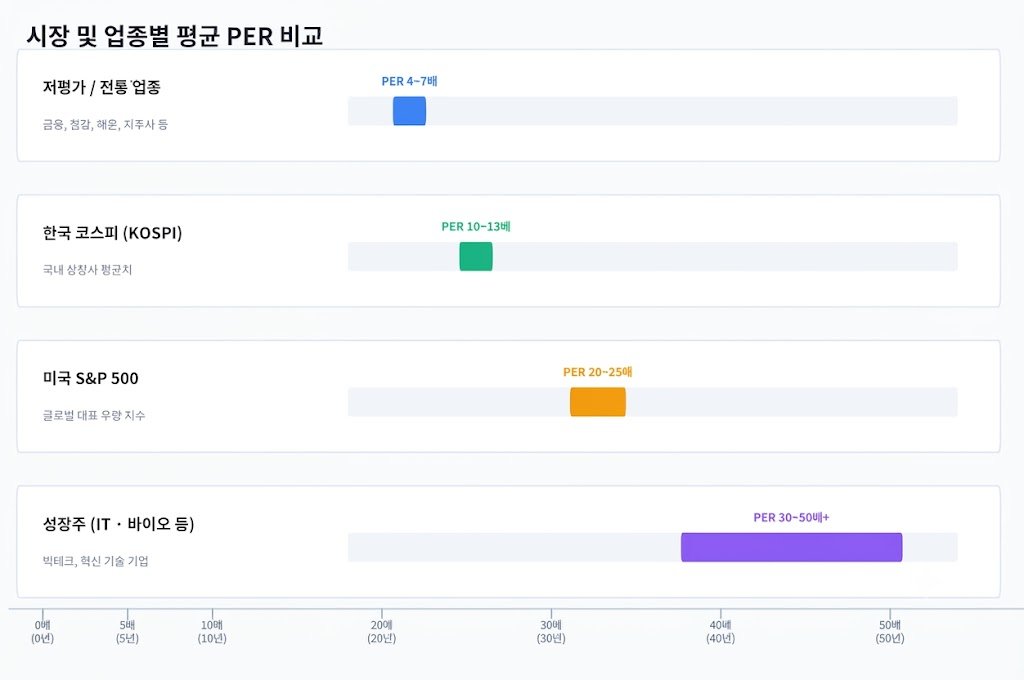
저평가 산업이나 전통 업종의 경우 4~7배다.
코스피의 평균은 10~13배다.
S&P 500의 경우 평균 PER이 20~25이다.
성장주의 경우 30~50배가 평균이다.
이렇게 보면 사람들이 도박을 하는 것처럼 보이지 않는가?
현실에서는 2~4배에 바들바들 떨면서 온갖 고민을 하고 사업을 시작한다.
그러나 주식시장에서는 30~50배 되는 PER에도 아무런 고민 없이 큰 돈을 담는다.
그러나 사람들은 바보가 아니다.
(물론 무지성 매매 하는 사람들도 있긴 하다.)
이렇게 높은 PER에 구매를 하는 이유는 현재가 아닌 미래를 보기 때문이다.
2.PER이 높은데도 구매하는 이유
2-1. 이익으로 인한 실질 PER 감소(성장성)
제목이 어렵다고 느낄 수 있다.
하지만 설명을 풀어보면 매우 쉽다.
당신이 1년에 1억을 버는 시총 50억짜리 주식을 300만원 샀다고 가정하자.
PER이 50배 되는 기업이기에 남들은 당신을 보고 도박을 한다며 눈치를 주고 무시했다.
근데 알고 보니 이 기업은 특별한 기술을 가진 기업이었다.
당신은 이 기업의 기술력을 믿고 구매를 한 것이었다.
이 기업은 대나무가 자라듯 이익이 매년 5배씩 성장한다.
1년 뒤에 5억원을 버는 기업이 되었다.
아직은 알려지지도 않았고 사람들이 관심을 가지지 않는 주식이다.
그렇기에 주가도 오르지 않았다.
당신은 50배짜리 PER을 보고 샀지만 지금 PER은 10배가 되었다.
3년뒤에는 125억을 버는 회사가 되었다.
그럴 일은 없겠지만 주식이 오르지않아 PER이 0.4배가 되었다.
어느 날 유명한 경제 유튜버가 말한다.
숨은 꿀 주식을 찾았다고.
그날로 주식이 떡상해서 PER이 다시 10배가 된다면?
당신은 300만원을 투자했지만 번 돈은 25배인 7500만원이 되었다.
이런 일은 주식판에서 생각보다 많이 일어나는 일이다.
2-2. 독점성과 안정적인 확장성
빅테크나 플렛폼 기업은 초기 인프라 투자 이후 추가 고객을 유치하게 되면 한계비용이 거의 들지 않는다.
말이 어렵다고 느끼는가? 쉽게 설명하면 영화를 생각해보자.
그냥 영화도 아니라 블록버스터 영화다.
제작비가 1000억이란다.
누구도 쉽게 만들 수 없고 함부로 따라 할 수도 없다.
하지만 만들고 나면 입장이 달라진다.
내가 만든 영화를 영화 관람 티켓을 든 1명이 더 본다고 해서 영화를 만든 쪽에서 돈을 더 내는가?
그렇지 않다. 사실상 돈을 하나도 내지 않는다.
나는 만들었기에 그저 돈만 벌면 되는 것이다.
그렇다면 이렇게 좋은 지표인 PER만 믿고 구매하면 되는 것일까?
PER의 단점과 한계를 알아보자.
3.PER의 단점과 한계
3-1. 적자 기업에는 적용 불가

말 그대로다 적자 기업에는 적용이 불가능하다.
당기 순이익이 적자일 경우 수학적으로 PER이 음수로 계산되기에 지표 자체에 의미가 없어진다.
초기 투자 단계에 있는 고성장 바이오 기업 혹은 유니콘 플랫폼 기업을 평가 할 때 PER을 사용하기는 불가능에 가깝다.
3-2. 일회성 이익에 따른 수치 왜곡
본업의 영업 활동이 아닌 보유 부동산 매각, 자회사 처분, 일회성 환차익 등으로 특정 분기에 순이익이 급증할 수 있다.
예시를 들어볼까?
최근 SK스퀘어를 보자.
크래프톤 지분을 매각하고 (2600억 원 규모) 나노엔텍등 자화사 매각, SK하이닉스 흑자 전환에 따른 지분법 평가 이익이 일시에 생겼다.
본업의 수익 수준 대비 일시적 순이익이 조 단위까지 올라갔고 PER이 2~3배 수준까지 내려가 극도의 저평가로 보이게 된다.
이러면 사람들은 어 저평가 주식이구나? 하고 아무 생각 없이 투자를 하게 된다.
물론 SK스퀘어를 무시하는 것이 아니다.
하나의 예시를 드는 것일 뿐이다.(주주분들 제발 살려주세요.)
3-3. 부채 수준 반영 불가(재무 건전성)

PER은 순이익만을 보고 표를 평가하기에 기업 부채 규모가 전혀 반영되지 않는다.
즉 돈을 엄청나게 빌리고 그 돈으로 순이익을 일시적으로 높인 기업은 PER이 높더라도 파산 위험이 매우 크다.
마무리
오늘은 기초지표인 PER에 대해 알아보았다.
PER은 지표 3대장 중 하나로써 주식을 하는 사람이라면 꼭 알아야 할 용어 중 하나이다.
이 글을 보고 꼭 얻어가는 것이 있었으면 좋겠다.