삼성 중공업에서 1.6조 원의 수주 잭팟을 터트렸습니다.
누군가는 와 대박 터졌네라며 듣고 넘어갈 수 있고 누군가는 우리 나라가 큰 일을 해냈다며 웃고 있을 수도 있습니다.
필자는 이 글을 통해 삼성중공업이 왜 이렇게 거대한 계약을 받을 수 있었는지, 삼성중공업을 선택한 이유가 무엇인지, 그에 대한 리스크는 없는지 이 글을 통해 알아보고자 합니다.
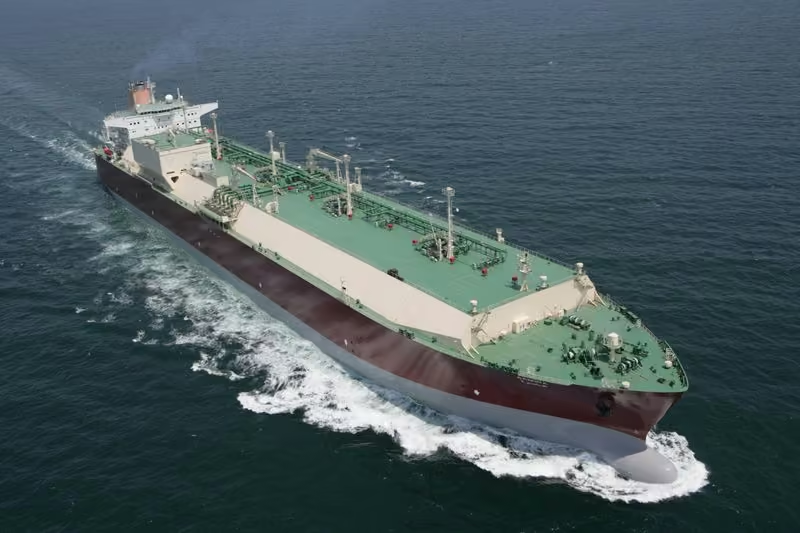
삼성중공업에 계약을 맡긴 곳은 그리스 회사인 다이나가스 로부터 입니다.
총 1조 6476억 원. 약 12억 달러의 규모의 선박 계약을 체결한 것이지요.
삼성중공업이 제작하는 6척의 선박의 규모를 알아보죠.
20만㎥급 초대형 LNG선 4척 (약 10억 달러)

원유운반선 2척 (약 2억 달러)
이번 계약으로 삼성중공업은 올해 상선 수주 목표(57억 달러)를 무려 28% 초과 달성(73억 달러)하며, 이미 작년 한 해 실적(71억 달러)까지 훌쩍 뛰어넘었습니다.
단순히 “돈 많이 벌었네!” 하고 넘어가기엔 이 1.6조 원 짜리 계약 속에 글로벌 에너지 시장의 거대한 변화가 숨어 있습니다.
도대체 다이나가스社는 왜 큰 돈을 쓰며 배를 사고, 많고 많은 회사 중 삼성중공업이어야 했으며, 앞으로 숨겨진 리스크는 무엇일까요?
1. 다이나가스는 왜 ‘지금’, ‘1.6조 원’이나 배팅했을까?
배를 사서 빌려주는 글로벌 선주사들은 철저한 계산 끝에 돈을 움직입니다. 이들이 지금 거액을 배팅한 이유는 크게 3가지입니다.
① 러시아와 우크라이나 전쟁이 만들어낸 초대형선의 경제성
원래 글로벌 바다를 누비는 표준 LNG선은 보통 17.4만㎥급이 주류였습니다. 그런데 이번에 발주된 건 20만㎥급 초대형 선박입니다.
러시아-우크라이나 전쟁 이후, 유럽과 아시아는 파이프라인 대신 미국이나 중동 등 먼바다를 건너오는 해상 LNG에 의존하게 되었습니다.
배가 달리는 거리가 길어질수록(Long-haul), 한 번에 최대한 많이 실어 날라야 배 한 척당 운송 원가가 극적으로 낮아집니다.
선주는 바로 이 단가 경쟁력을 노린 것입니다.
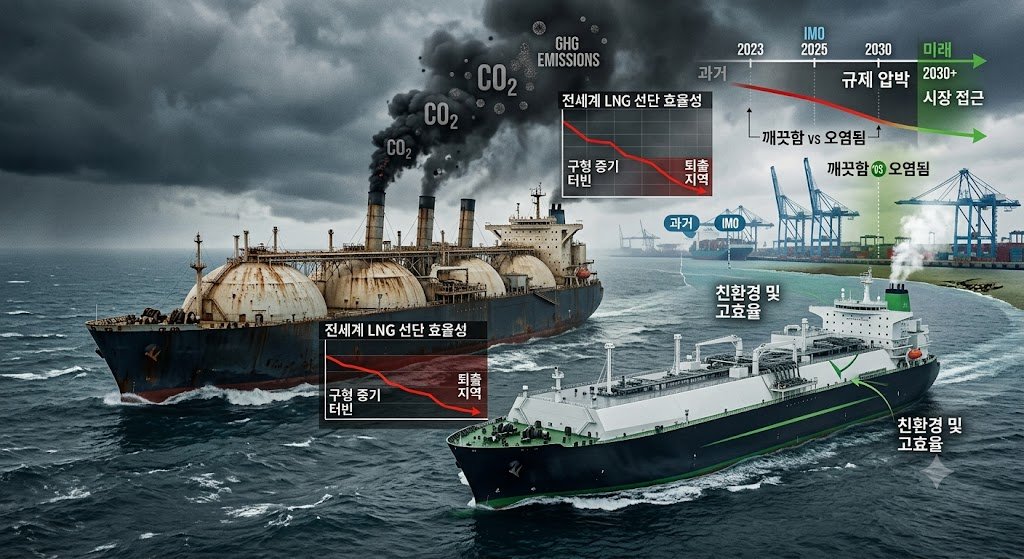
② 환경 규제로 인한 노후선 퇴출 위기
국제해사기구(IMO)의 탄소 배출 규제가 해마다 강력해지고 있습니다. 과거에 건조된 구형 스팀터빈 LNG선들은 탄소 배출량이 많아 운항 속도를 줄여야 하거나 시장에서 퇴출당할 위기입니다. 지금 친환경 고효율 엔진을 단 새 배를 확보해 두지 않으면 몇 년 뒤 화물 운송 계약(용선) 자체를 딸 수 없습니다.
③ “지금 줄 안 서면 2028년에도 배가 없다”
현재 한국 대표 조선소들의 건조 도크(도크: 배를 만드는 작업장)는 2027~2028년 물량까지 이미 꽉 차 있습니다. 신조선가(새로 짓는 배 가격)가 역사적 고점 수준임에도, “지금 계약하지 않으면 몇 년간 배를 아예 인도받지 못한다”는 위기감 때문에 선주들이 프리미엄을 주고서라도 슬롯을 선점한 것입니다.
2. 왜 다른 곳도 아닌 ‘삼성중공업’을 택했을까?
중국 조선소들이 저렴한 인건비를 무기로 맹추격하고 있는데, 왜 다이나가스는 삼성중공업에 도장을 찍었을까요?
① 화물창 자연기화율(BOR) 기술력: LNG는 영하 163도로 액화해 운반하므로, 운항 중 가스가 증발해 날아가는 양을 최소화해야 합니다. 삼성중공업은 최신 화물창 단열재 기술과 재액화 시스템 분야에서 글로벌 최상위 트랙 레코드를 가지고 있습니다.

② 압도적인 납기 신뢰도 (On-Time Delivery): 글로벌 LNG 터미널 준공 일정에 맞춰 배가 제때 투입되지 못하면 하루 수억 원의 위약금이 발생합니다. 중국 조선소의 잦은 납기 지연 리스크를 고려할 때, 제때 고품질로 배를 건조해 내는 한국 조선사의 납기 준수 능력은 대체 불가능한 프리미엄입니다.
③선별 수주 전략의 승리: 삼성중공업은 저가 물량전을 피하고 대형 LNG선, FLNG(부유식 LNG 생산설비) 등 마진이 높은 배 위주로 골라 받는 ‘선별 수주’ 전략을 고수해 왔습니다. 이번에도 배짱 있게 제 값을 받고 수주에 성공한 셈입니다.
3. 장밋빛 환호 뒤에 숨은 ‘3대 리스크’
수주 소식은 분명 호재지만, 투자자나 산업을 지켜보는 입장에서는 반드시 냉정하게 체크해야 할 그림자가 있습니다.
① 헤비테일(Heavy-Tail) 계약과 원가 상승 리스크
조선업은 계약 당시 돈을 조금 받고, 2~3년 뒤 배를 넘겨줄 때 대금의 절반 이상을 받는 ‘헤비테일’ 방식이 일반적입니다. 즉, 지금 1.6조 원에 도장을 찍었더라도 건조 기간 동안 후판(철판) 가격이 폭등하거나 인건비가 가파르게 오르면 나중에 남는 실제 마진은 크게 깎일 수 있습니다.
② 조선소 현장의 인력난
일감은 넘쳐나는데, 조선소 현장에서 용접과 의장을 담당할 숙련공 부족 문제는 여전히 진행형입니다. 외국인 근로자 비중이 늘면서 공정 안정화와 초기 품질 관리에 추가 비용이 들 수 있습니다.
③ 중국 조선소의 거센 추격
과거 한국의 독무대였던 대형 LNG선 시장에 중국 조선소들이 국영 에너지 기업과 카타르 프로젝트의 물량을 등에 업고 실적을 쌓고 있습니다. 한국 조선소의 도크가 꽉 차서 선주들이 차선책으로 중국을 택하는 사례가 늘어날수록 양국 간 기술 격차가 빠르게 좁혀질 위험이 있습니다.
4. 한 줄 요약 및 결론
① 선주 입장: 장거리 운송 단가를 낮추기 위해 20만㎥급 초대형선이 꼭 필요하고, 도크가 다 차기 전에 삼성중공업의 건조 자리를 서둘러 샀다.
② 삼성중공업 입장: 기술력과 납기 신뢰성을 바탕으로 제값을 받고 수주하여 올해 상선 목표를 28%나 초과 달성했다.
필자의 결론은 단순 수주 받은 금액보다 2~3년 뒤 선박의 인도 시점까지 원가 통제가 잘 이루어져 영업이익이 얼마나 남을 지가 관건이라고 생각하고 수주 금액보다 선박의 대형화 트렌드에 맞춰 삼성중공업이 대형 선박의 기술력을 발전시켜 나가는 것이 중요하다고 생각한다.