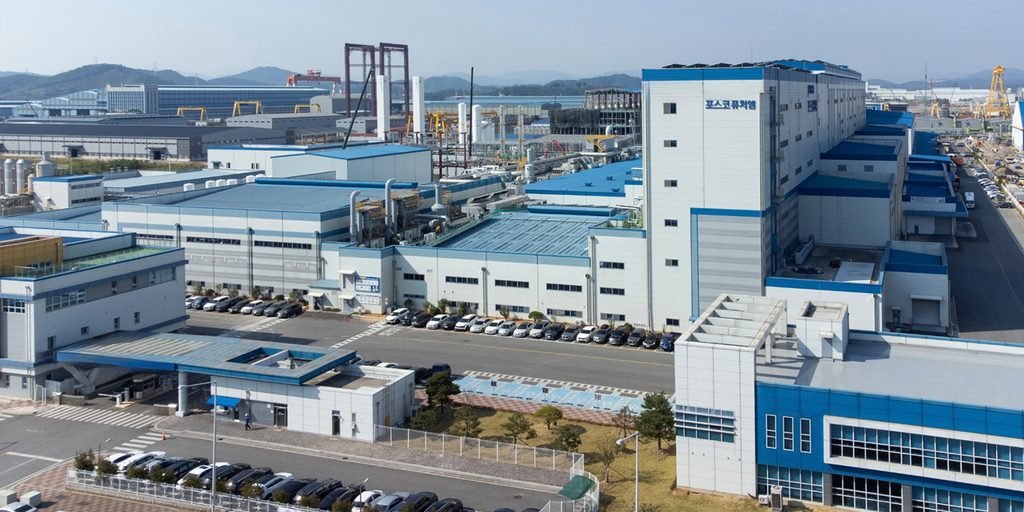
[기업분석] 포스코퓨처엠, 장점과 단점으로 균형 있게 살펴보기
국내 2차전지 소재 섹터를 이야기할 때 빼놓을 수 없는 기업이 바로 포스코퓨처엠입니다. 양극재와 음극재를 모두 아우르는 강력한 포트폴리오로 투자자들의 주목을 받아왔지만, 급변하는 전방 산업 흐름 속에서 기회와 위험 요인이 뚜렷하게 공존하고 있습니다. 2026년 공시된 반기보고서 실적과 사업 구조를 바탕으로 포스코퓨처엠의 강점과 약점을 객관적으로 정리해 드립니다.
1. 포스코퓨처엠의 핵심 장점 (Strength)
- 국내 유일의 양극재·음극재 동시 공급 역량
- 포스코퓨처엠의 가장 차별화된 무기는 2차전지 4대 핵심소재 중 양극재와 음극재를 동시에 양산·납품할 수 있는 국내 유일의 기업이라는 점입니다.
- 하이니켈 NCMA, NCA 중심의 양극재 포트폴리오뿐만 아니라, 천연흑연·인조흑연, 나아가 차세대 실리콘 음극재까지 전방위적인 기술 라인업을 확보해 배터리 제조사(LG에너지솔루션, 삼성SDI, 얼티엄셀즈 등)와의 수주 협상에서 유리한 고지를 점하고 있습니다.
- 포스코그룹 밸류체인 수직계열화의 안정성
- 모회사 포스코홀딩스를 필두로 리튬, 니켈, 전구체 등 원원료 조달부터 완제품 가공, 폐배터리 리사이클링까지 이어지는 그룹 풀 밸류체인을 공유합니다.
- 미국의 인플레이션 감축법(IRA) 등 공급망 탈중국화 규제가 심화되는 환경에서 포스코그룹의 원료 소싱 역량은 경쟁사 대비 높은 진입장벽 역할을 해줍니다.
- 든든한 캐시카우: 기초소재사업(내화물·라임화성)
- 에너지소재(배터리) 기업으로 널리 알려져 있지만, 본업의 뿌리인 내화물 제조·정비 및 생석회·화성품 판매 등 기초소재 부문이 견조한 버팀목이 되어 줍니다.
- 2026년 반기 기준으로도 라임화성 부문(영업이익 약 442억 원)을 중심으로 탄탄한 현금흐름을 창출하며, 에너지소재 부문의 대규모 증설 투자(Capex)를 뒷받침하는 완충재 역할을 충실히 수행하고 있습니다.
2. 눈여겨봐야 할 리스크 및 단점 (Weakness & Threat)
- 전기차 캐즘(Chasm)과 판가 연동에 따른 수익성 둔화
- 전기차 시장 성장세 둔화와 주요 광물 가격(리튬, 니켈)의 변동성으로 인해 에너지소재 부문의 마진 스프레드가 과거 호황기 대비 크게 낮아진 상태입니다.
- 2026년 반기 실적에서도 에너지소재 부문 매출 비중은 53.0%로 절반을 넘겼으나, 해당 사업부의 영업이익은 약 14.6억 원 수준에 머무르며 기초소재 부문에 비해 영업이익 기여도가 극히 저조했습니다. 판가 하락 시 재고자산 평가손실이 손익에 부담을 주는 구조도 지속적인 부담 요인입니다.
- 지속적인 대규모 설비투자로 인한 재무적 부담
- 북미 GM 합작법인(얼티엄캠) 투자, 포항·광양 양극재/음극재 증설, 베트남 및 새만금 신규 프로젝트 등으로 막대한 설비투자가 지속되고 있습니다.
- 2026년 6월 말 기준 비유동 차입금 및 사채가 3조 3천억 원을 웃도는 등 차입 규모가 커지며, 금리 변동에 따른 금융비용(2026년 반기 금융원가 약 1,195억 원) 지출이 당기순이익을 갉아먹는 요인으로 작용하고 있습니다.
- 글로벌 통상 정책 및 지정학적 불확실성
- 미국의 무역확장법 품목관세(자동차 및 부품 25% 부과) 정책 등 주요국 무역장벽 리스크가 상존합니다. 회사의 북미향 매출 비중이 상당한 만큼 통상 정책 변화에 따른 마진 압박을 완전히 피하기 어렵습니다.
- 또한 공급망 재편 과정에서 파트너십 규제 준수 여부(해외우려기관 FEOC 지정 리스크 등)에 따른 추가적인 계약 조건 변경 가능성도 주시해야 합니다.
한 줄 코멘트
포스코퓨처엠은 “그룹 밸류체인과 국내 유일 양·음극재 생산이라는 확실한 경쟁력”을 갖추고 있어 중장기적 펀더멘털은 탄탄합니다. 다만, “전방 시장 수요 회복 지연, 재무적 레버리지 부담, 글로벌 무역 규제”라는 단기 파고를 어떻게 넘어서느냐가 향후 기업가치 재평가의 핵심 열쇠가 될 것입니다.