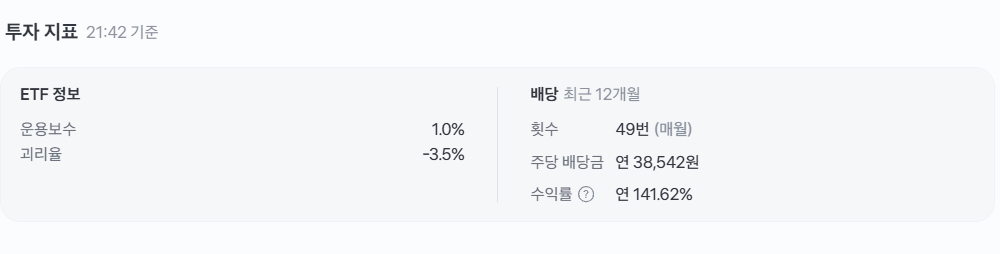
토스증권 앱에서 배당 탭을 둘러보다 보면 눈을 의심하게 만드는 숫자들을 마주하게 된다.
배당수익률 100%, 심지어 200%를 넘어서는 종목들 말이다.
이런 주식들을 보면 “우와 1년만 버티면 주식 하나 사서 본전 이상을 들고 갈 수 있잖아? 하나 사볼까?” 하는 고민을 하게 된다.
결론부터 말하면 배당수익률 100%라는 숫자는 사기가 아니지만, 1년 뒤 내 원금이 온전히 남아있을 확률은 극히 희박하다.
대표적인 초고배당 ETF인 일드맥스 시리즈가(MSTY, CONY, TSLY 등) 왜 이런 마법 같은 숫자를 만들어내는지, 그리고 그 이면에 감춰진 치명적인 함정을 알기 쉽게 정리해보겠다.
1. 배당수익률 100%의 비밀: 숫자의 착시
토스증권 화면에 표시되는 배당수익률은 마법의 확정 금리가 아니라 단순 계산 공식의 결과물이다.
배당 수익률 = (최근 1회 분배금 X 12 / 현재 주가) X 100
이 공식에는 치명적인 착시가 숨어 있다.

- 분모(주가)의 하락: 배당금이 그대로여도, 주가가 반토막 나면 배당수익률 표기는 2배로 폭등하게 된다.
즉, 주가가 폭락할수록 앱 화면의 배당수익률은 오히려 매력적으로 치솟는 역설이 발생합니다. - 이익 배당이 아닌 ‘분배금’: 일반 주식(애플, 코카콜라 등)은 회사가 돈을 벌어 남은 잉여금을 주주에게 배당한다. 반면 일드맥스는 회사의 영업이익이 아니라 옵션 거래로 번 돈, 심지어 원금 자체를 헐어서 돌려주는 자본 반환(Return of Capital) 성격이 강하다.

2. 일드맥스가 돈을 버는 원리: 커버드콜의 덫
일드맥스는 고변동성 종목을 기초 자산으로 삼아 ‘합성 커버드콜(Synthetic Covered Call)’ 전략을 쓴다.
쉽게 말해 주가가 오를 때 얻을 수 있는 시세 차익을 포기하는 대신, 옵션을 팔아 얻는 수수료(프리미엄)를 챙겨 투자자에게 분배금으로 주는 구조다.
이 구조의 핵심적인 문제는 비대칭적 손익 구조에 있다.
| 구분 | 기초자산(본주) 움직임 | 일드맥스 ETF가 받는 영향 |
| 급등할 때 | 본주가 +30% 폭등 | 콜옵션 매도 상한선에 걸려 수익이 극히 제한됨 (Cap) |
| 급락할 때 | 본주가 -30% 폭락 | 프리미엄 약간 챙기고 하락폭을 거의 그대로 두들겨 맞음 |
기초자산이 떨어지면 주가가 정직하게 폭락하고, 기초자산이 반등해도 상단이 막혀 주가를 회복하지 못한다. 이 과정이 반복되면서 ETF의 순자산가치가 우하향하며 녹아내리는 원금 잠식이 일어난다.

3. “1년 버티면 본전”이 현실에서 실패하는 이유
“주가가 좀 떨어져도 100% 배당을 받으면 결국 이득 아닌가?” 싶지만, 실제 계좌에서는 다음과 같은 일들이 벌어진다.
- 주당 분배금의 동반 하락: 주가가 20달러일 때 주당 1달러씩 주던 종목은 주가가 10달러로 떨어지면 분배금도 0.5달러 수준으로 줄어든다. 즉, ‘내가 매수한 원금 대비 100%’를 계속 주는 것이 아니다.
- 배당소득세(15.4%)의 굴레: 배당금을 받을 때마다 무조건 15.4% 세금을 먼저 뗀다. 만약 연간 배당금이 2,000만 원을 넘어가면 금융소득종합과세 대상이 되어 건강보험료와 소득세율 폭탄을 맞을 수 있다.
- 액면병합의 반복: 주가가 계속 떨어져 동전주 수준이 되면 주식 수를 강제로 합치는 액면병합(Reverse Split)을 진행한다. 계좌에 적힌 주식 수는 줄어들고 평단가만 올라가는 영구적 손실을 겪게 된다.

4. 그렇다면 일드맥스는 무조건 거르는 사기 상품일까?
사기는 아니다. 다만 용도를 정확히 알고 다뤄야 하는 고난도 금융 도구일 뿐이다.
- 유리한 환경: 기초자산이 급등락 없이 완만한 우상향이나 횡보장을 길게 이어갈 때, 극대화된 월 현금흐름을 안정적으로 뽑아낼 수 있다. (한마디로 고수용이다.)
- 현명한 투자자들의 활용법:
- 원금 손실을 감수하고 매달 생활비나 현금 파이프라인이 즉시 필요한 경우
- 일드맥스에서 나오는 분배금을 그대로 재투자하지 않고, S&P 500(VOO, SPY)이나 배당성장주(SCHD) 등 안전 자산으로 옮겨 담아 자산을 증식하는 ‘배당 채굴’ 용도
토스증권에 찍힌 세 자릿수 배당수익률은 ‘원금의 빠른 증발 위험을 대가로 받는 위험 프리미엄’에 가깝다.
필자의 생각으로는 1년 뒤 원금 회수를 꿈꾸며 목돈을 ‘몰빵’하기보다는, 구조적 한계를 명확히 인지하고 포트폴리오의 5~10% 이내 소액으로만 접근하는 것이 안전하다고 생각한다.