노후 준비를 고민할 때 가장 많이 언급 되는 것이 무엇일까?
대부분의 사람들은 개인 연금이나 저축 보험을 먼저 알아 보는 경우가 많다.
하지만 금융 전문가들이 입을 모아 가장 확실하고 수익률 높은 노후 재테크’로 꼽는 것은 단연 국민연금 추후납부(추납) 제도다.
1.국민연금 추후납부(추납)이란?
추납은 실직, 사업 중단등으로 인해 보험료를 납부하지 못했던 기간의 보험료를 나중에 납부하여 국민연금 가입 기간을 늘려주는 제도다.
국민연금 수령액은 금액을 많이 내는 것 보다 개월 수(기간)이 훨씬 큰 영향을 받기에 납부 개월 수를 채우는 추납은 수령액을 크게 불리는 핵심이 된다.
그렇다면 자격이 어떻게 될까?

신청자격
나이 좀 먹었다 하는 한국인이라면 사실상 가능하다고 본다.
안된다고? 당신은 공무원일 가능성이 크다. 공무원은 공무원 연금이 있기 때문이다.
납부 가능 기간
납부 가능 기간은 최대 119개월(10년 미만)까지만 신청 가능.
더 넣고 싶어도 더 못 넣는다는 말이다.
납부 대상 기간 :
납부 대상 기간의 경우 나중에 돈을 내어 가입 기간으로 되살릴 수 있도록 법으로 허용된 기간이다.
즉 군 복무기간? 인정해줄게 돈내
실직 휴직? 인정해줄게 돈내
1994년 4월 이후에 전업주부로 살면서 국민연금 안냈다? 돈내! 내가 인정해줄게!!
이렇게 되는 것이다.
2. 추납이 최고의 재테크로 불리는 이유
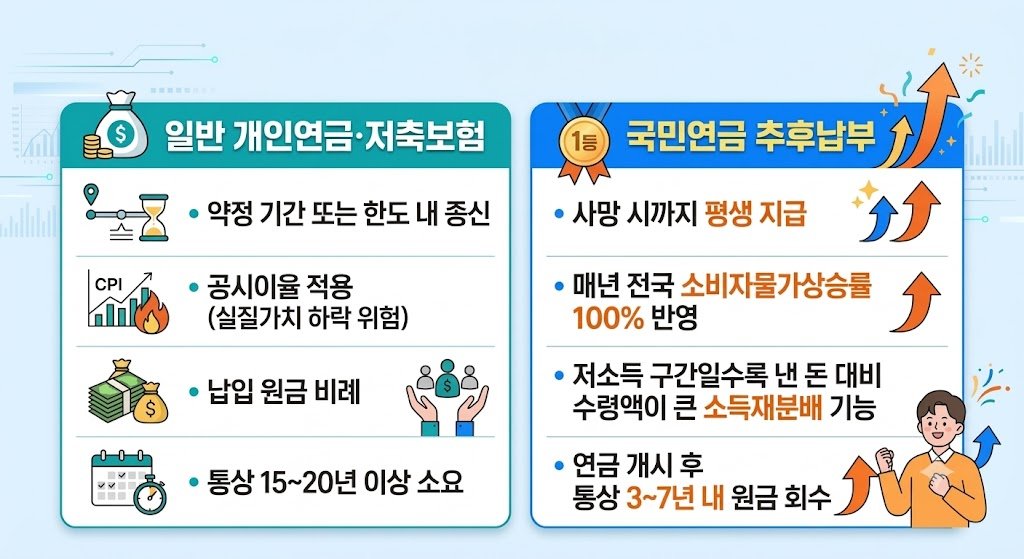
추후 납부 제도가 최고의 재테크라 불리는 이유를 알아보자.
개인 연금과 저축보험을 보면 기간이 정해져 있는 것이 대부분이다.
국민 연금은? 그런 것 없다. 평생 지급이다.
또 국민연금은 전국 소비자 물가 상승률을 100퍼센트 반영해준다.
따지고 보면 복리의 효과가 나타난다는 것이다.
또 지금 이 글을 보시는 분들은 대부분 직장을 은퇴하고 나서 노후 준비를 하시는 분들 일 것이다.
버는 돈이 없을수록 돈 대비 수령액이 매우 커진다. (돈을 벌지 않을 경우 1개월 당 9만원대)
개인 연금과 저축보험에서는 있을 수 없는 이야기다.
대부분 그래서 추납제도를 사용하시는 분들을 보면 연금 개시 후 통상 3~7 년 내에 원금 회수가 가능하다.
특히 가입 기간이 10년 미만이라 노령연금을 받지 못하는 원금에 이자만 받아가는 반환 일시금 대상자의 경우에는 반드시 추납을 통해 120개월을 채우자.
120개월만 채울 경우 평생 연금을 받을 수 있다.
3. 수령액을 극대화하는 실전 추납 팁 3가지
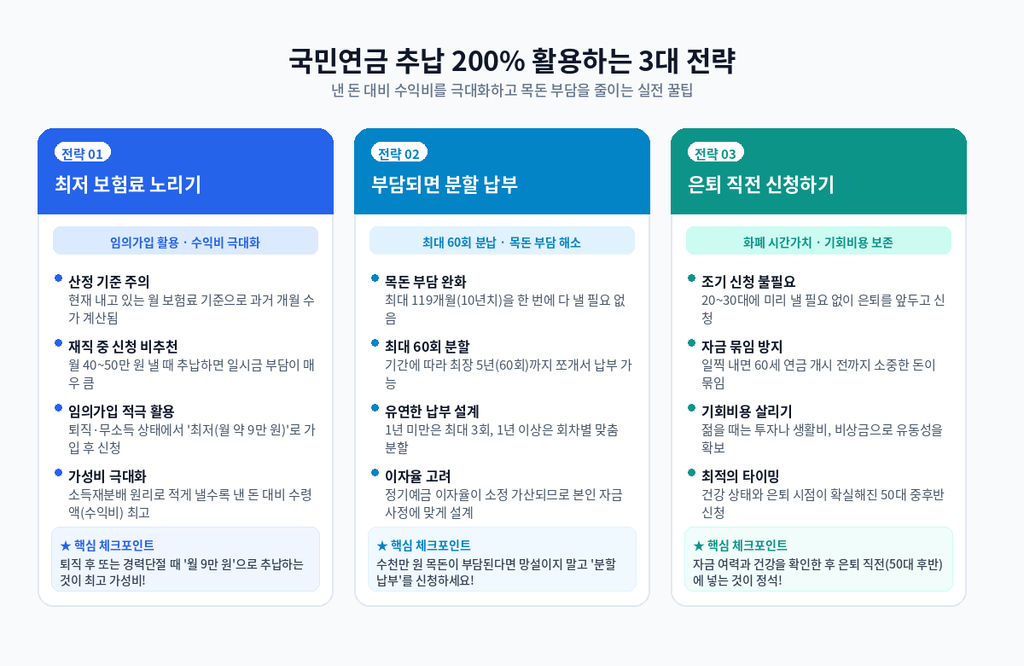
자 수령액을 극대화 하는 팁을 3가지 알려주겠다.
전략 1. 최저 보험료 구간을 노려라 (임의가입 활용)
당신이 지금 회사를 다니고 있나?
그렇다면 지금 신청하지마라 소득이 없는 상태에서 반드시 추납을 하여야한다.
내가 월급이나 기타 소득으로 얻는 것이 적을 수록 최저 보험료를 내기 때문이다.
전략 2. 목돈이 부담된다면 분할 납부 활용
만약 적은 금액이라면 상관 없겠지만.
당신이 119개월 치를 한번에 내야 하는 상황이 오면 어떻게 되겠는가?
적게는 900만원선 많게는 수천만원까지 들어간다.
그럼 분할 납부를 활용하자.
60회 5년까지는 분할 납부가 가능하다.
전략 3. 신청 타이밍은 은퇴 직전이 유리
당신이 20대~30대라면 굳이 일찍 낼 필요가 없다.
20대의 100만원은 50대의 1000만원보다 값질 경우가 있다.
먼 미래를 위해 준비해야 하는 것은 맞다.
다만 시간가치와 기회비용을 생각해보자.
이상으로 국민연금 추납제도에 대해 알아보았다.
잘 확인하고 추납제도를 알뜰하게 이용하길 바란다.